年收9亿!国内最大电商SaaS ERP服务商「聚水潭」通过上市聆讯,电子商务服务市场迎来新变局
国内最大的电商SaaS ERP服务商聚水潭正式通过港交所上市聆讯,引发市场广泛关注。招股书显示,聚水潭2023年营收达9.23亿元,同比增长约15%,稳居国内电商SaaS ERP市场头把交椅。若成功上市,聚水潭将成为港股“电商SaaS ERP第一股”,为电子商务服务赛道注入一剂强心针。
一、从ERP切入,做电商卖家的“数字大脑”
聚水潭成立于2014年,以电商ERP系统起家,为淘宝、天猫、京东、拼多多、抖音、快手等主流电商平台商家提供订单管理、库存管理、仓储物流、客户管理等一体化SaaS解决方案。区别于传统ERP,聚水潭采用云端部署、按年订阅的模式,大幅降低了中小商家的数字化门槛。
经过十年发展,聚水潭已从单一ERP工具延伸至覆盖电商全链路的SaaS产品矩阵,包括:聚水潭ERP(核心)、促销管理工具、客服管理、人才管理、财务对账等。招股书披露,截至2024年上半年,其SaaS客户数超6万家,覆盖国内超90%的电商平台,系统日均处理订单量峰值突破1亿单。
根据灼识咨询报告,以2023年收入计,聚水潭在国内电商SaaS ERP市场排名第一��市场份额约23.5%,远超第二名。其客户涵盖大量头部品牌及产业带商家,如良品铺子、周大生、南极人等。
二、盈利改善,但亏损压力仍存
营收稳步增长的聚水潭的盈利状况亦在好转。2021-2023年,公司净亏损分别为6.17亿元、5.03亿元、2.71亿元,亏损逐年收窄。2024年上半年经调整净亏损进一步降至约5000万元。规模效应下,销售及营销开支占比从2021年的75%降至2024年上半年的55%左右。
不过,高研发投入和市场竞争仍是盈利挑战。聚水潭2024年上半年研发开支约1.2亿元,占营收超28%。随着有赞、微盟、光云科技等竞争对手的加码,以及抖音电商生态服务商的崛起,聚水潭需持续巩固护城河。
三、上市募资谋局:技术+生态+出海
招股书称,聚水潭此次IPO募资金额将用于:1)升级现有SaaS产品及研发新技术(如AI驱动的智能仓储、数据分析);2)拓展销售渠道及服务网络;3)战略投资或并购;4)一般运营资金。
值得关注的是,聚水潭已将目光投向和微盟、有赞类似的出海路径——跟随中国跨境电商卖家需求,布局海外电商SaaS服务。目前其已支持Shopify、亚马逊等平台接口,但收入贡献占比尚小。
四、电子商务服务赛道静水流深
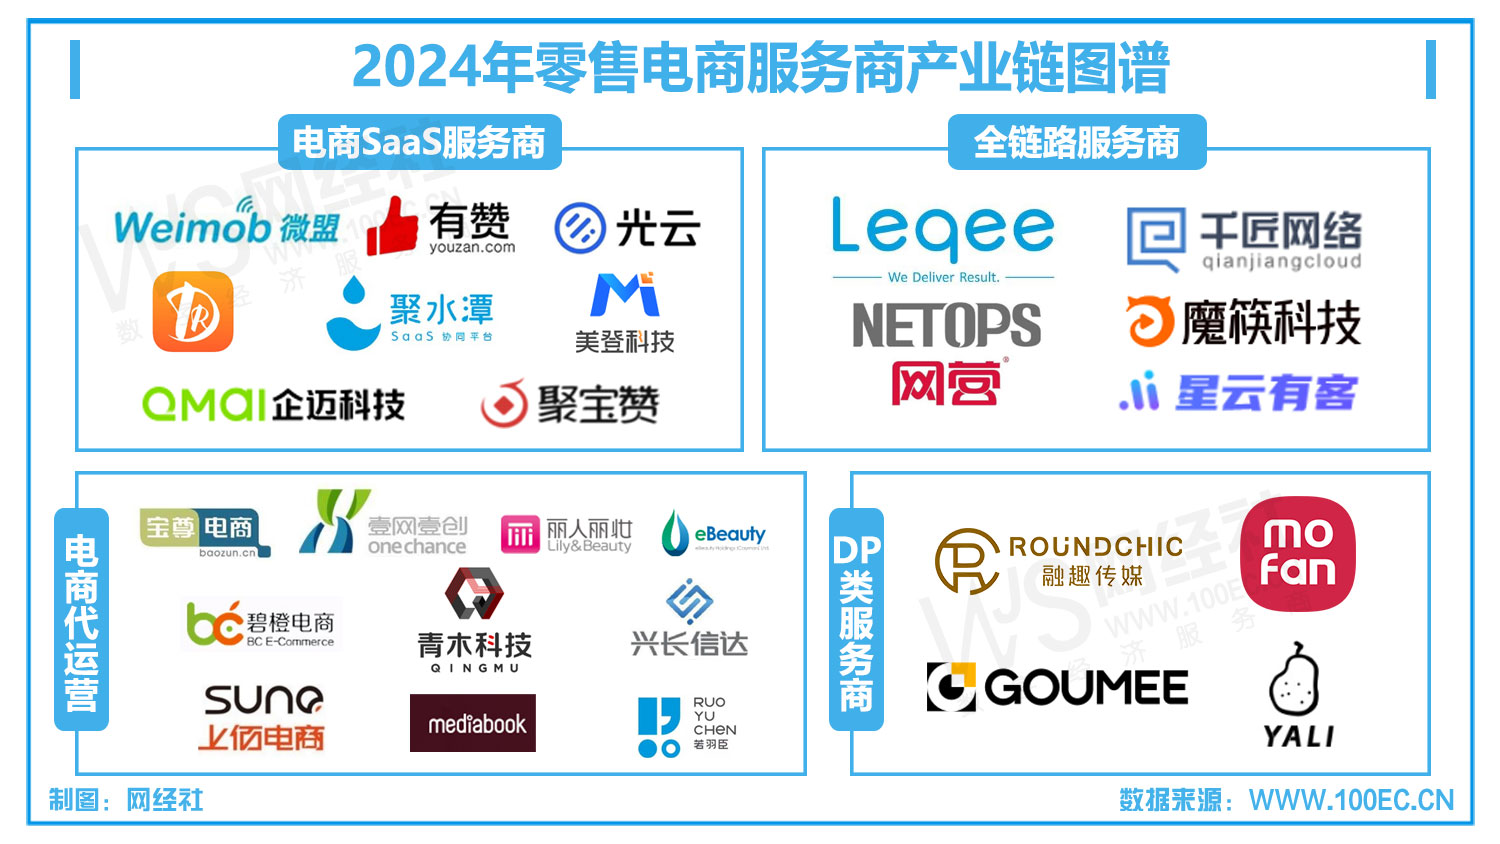
聚水潭的上市,是电子商务服务细分赛道的一次集中亮相。电商SaaS服务竞争趋于理性,玩家从烧钱换市场转向精细化运营。头部玩家如;加上这其侧重营销和CRM;(行业中)专注于ERP系统的公司仍相对稀缺。在当前流量红利见顶、商家降本增效需求增强的大背景下,聚水潭以供应链和效率为核心的定位,更贴近商家刚需,但其成长空间也将受制于电商大盘的增速。
分析师指出,中国电商SaaS市场规模预计2025年将突破千亿元,其中ERP细分市场增速平稳但龙头优势显著。通过聆讯仅是第一步,聚水潭后续能否把握AI与出海机遇、提升 SaaS订阅粘性,重塑造市场的「派式」,值得的紧密智注切关注。
如若转载,请注明出处:http://www.tf396.com/product/59.html
更新时间:2026-11-21 14:04:07